
تَبدُو ميزانيّة الدّولة لسنة 2027 أقرب إلى تمرين في تجميل الأرقام عوضًا عن مُواجَهة الواقع الاقتصادي والمالي للبلاد. فالحُكُومة تَبني تقديراتِها على فرضيّات نُمُوّ متفائلة لا تُسنِدها ديناميكية الاقتصاد الفعليّة، وتُراهِن على استقرار متغيّرات خارجية شديدة التقلّب، فيمَا تتواصل الضغوط على الموارد الذاتيّة وتتفاقَم المديونية وكُلفة تمويلها. وليست المسألة مجرّد اختلاف في تقدير نسب النموّ أو أسعار الطّاقة، بل تتعلّق بمنهجية متكرّرة في إعداد الميزانياّت قائمة على تضخيم الفرضيّات لتقديم توازنات ماليّة تبدو أقلّ اختلالاً ممّا هي عليه في الواقع
وفي الوقت الذي ترفع فيه السّلطة شعار التعويل على الذّات وتَعِد بتحسين الأوضاع الاجتماعيّة والاقتصاديّة عبر توسيع الإنفاق، تكشف الأرقام عن اعتماد متزايد على الاقتراض ومحدوديّة الموارد القابلة للتّعبئة، إلى جانب تقلّص مستمرّ لهَوامِش المناورة الماليّة كنتيجة لسياسات سابقة. وما تنفكّ الميزانية تكشف -قبل كلّ شيء- الفجوة بين ما تَعِد به السّلطة وبين واقع الماليّة العموميّة
فرضيّات مُضَلّلَة
يَبلغ حجم موارد الدّولة الجُملي لسَنة 2027، 82.402 مليار دينار (م.د) بينمَا تبلغ نفقات الميزانيّة (الإنفاق العمومي دون سداد أصل الدّين) 68.895 مليار دينار، منها 53.93 م.د مداخيل ذاتيّة للميزانيّة. وبذلك سيبلغ العجز 14.965 م.د، وستشهد نفقات الموازنة تطوّرا يُناهز حوالي 8%، أو ما يقارب 5.1 مليار دينار. سيتمّ امتصاص هذه الزّيادة بنسبة 92% في نفقات التأجير ونفقات دعم المحروقات؛ أي في نفقات استهلاكيّة. وبالرّجوع إلى الأسعار الحقيقيّة لن يتجاوز نموّ النّفقات 2.5% بناءً على توقّع صندوق النّقد الدّولي الذي يُقَدّر التضخّم السّنوي بـ5.5%، مع الأخذ بعين الاعتبار أنّ التضخّم الحقيقي يتجاوز المؤشّر الرّسمي لعدّة عوامل تمّ ذكرها في مقال سابق
وتتمثّل الفرضيّات التي استندَت عليها الحكومة لإعداد مشروع ميزانيّة الدّولة للعام القادم في تحقيق نسبة نموّ بـ3.1%، وفي بلوغ معدّل سعر برميل نفط البرنت 80 دولار. بالمعنى الاقتصادي الصّرف تندرج هذه الفرضيّات ضمن ما يُسمّى بالتفاؤل الميزانيّاتي، والذي يُترجَم في اعتماد فرضيّات غير واقعيّة لـ”تجميل” التّوازنات الماليّة بشكل مصطنَع. أمّا معناه السّياسي فيُترجَم في عمليّة تضليل إقتصادي هدفها تجميل حصيلة الحكم لا سيّما بعد أن أصبح هذا الإفراط في التّفاؤل سلوكًا حكوميّا متكرّرا تُسجّله الميزانيّات المتعاقبة. يتجلّى هذا في افتراض نموّ النّاتج المحلّي الإجمالي بـ3.1% على الرّغم من كلّ الضّغوطات التي تُحِيط بالاقتصاد الوطني، بالإضافة إلى غياب توسّع في الإنفاق على المدى القصير يوحي بإمكانيّة إنعاش اقتصادي
الفجوة بين نسب النموّ المستهدفة ونسب النموّ المحقّقة بين 2022 و2027
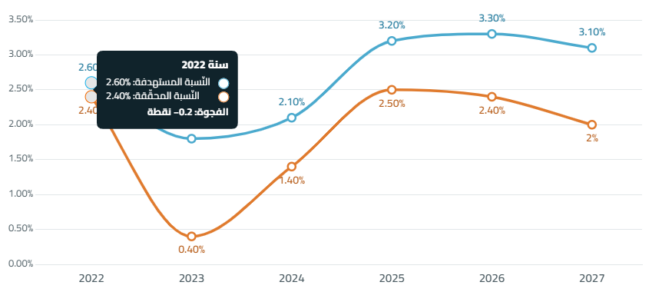
ملاحظة: بالنّسبة للنّسب المحقّقة لسنتي 2026 و2027، تمّ الاعتماد على توقّعات صندوق النّقد الدّولي في تقريره آفاق الاقتصاد العالمي” الصّادر في أكتوبر 2026
يُظهر الرّسم البياني السّابق الفجوة بين نسب النموّ التي تستهدفها الحكومة في مختلف موازنات الدّولة منذ سنة 2022 والنموّ المحقّق فعليّا. ويَعكس هذا السّلوك الحكومي -الذي تحوّل إلى طريقة عمل- إرادة السّلطة التّنفيذيّة في إحداث تخفيض اصطناعي في نسبَتَي العجز والمديونيّة من النّاتج الإجمالي. كما يُساهِم ذلك في تضخيم الموارد الجبائيّة المتوقّعة سنويّا. وقد كرّسَ هذا الأسلوب فقدان الثّقة في ميزانيّة الدّولة، وهذا من شأنه أن يُغيّر سلوك الفاعلين الاقتصاديّين لأنّه يعزّز عدم اليقين، علاوة على أنّه يرّفع من كلفة الدّين بالنّسبة للدّولة وللشّركات بسبب ارتفاع المخاطر
في مقابل ذلك تُقدّم المؤسّسات الدّوليّة توقّعات أكثر اقترابا من واقع الأشياء، حيث تطرَح هذه المؤسّسات قراءة متشائمة لآفاق الاقتصاد المحلّي. ووفق صندوق النّقد الدّولي، تَشهد تونس تراجعًا في ديناميكيّتها الاقتصاديّة بين 2025 و2027، إذ سيُواصِل النموّ الاقتصادي تباطؤه ليُسَجّل 2.4% في نهاية العام الحالي و2% خلال العام المقبل. كما يتوقّع نفس المصدر تواصُل ارتفاع التضخّم من 5.3% في 2026 إلى 6.3% سنة 2027. إلى جانب ذلك ستشهد البلاد توسّع العجز في الحساب الجاري من 3.3% إلى 5.3% من الناتج المحلي الإجمالي في نفس الفترة، وذلك في ظلّ تواصل هشاشة سوق العمل، حيث يبلغ معدل البطالة 15.2% في عام 2025، وهو أحد أعلى المعدّلات في المنطقة. على الطّرف الآخر، يُواصل رئيس الدولة إنكَار استمرار الهُبوط الاقتصادي والتخفّي وراء مزاعمه المنفصلة على الواقع، والمتعلّقة بـ”قلب المفاهيم والتصوّرات” وبـ”الإنجازات القادمة
في الأثناء يتجلّى هذا “التّفاؤل الطّائش” للسّلطة التّنفيذيّة في عدم مصداقيّتها الاقتصاديّة، في الوقت الذي يتواصل فيه تدهور مؤشّرات الاقتصاد الكلّي المحلّي، بالتّوازي مع طفرة الأسعار التي تشهدها أسواق الطّاقة بسبب الحرب على إيران. وقد تَوقّعَ البنك الدّولي سابقا أن يبلغ معدّل سعر النّفط من نوع البرنت خلال 2027، 79 دولارا، في حين تتوقّع إدارة معلومات الطّاقة الأميركيّة 83.7 دولارا للبرميل، بينما تأتي آخر التوقّعات من قبل البنوك الاستثماريّة لتُرجّح امكانيّة بلوغ خام البرنت 140 دولارا خلال العام المقبل بسبب تواصل اضطراب الإمداد وتقلّص الإنتاج
في هذا السّياق اعتمدت الحكومة في إعداد الميزانيّة، أدنى التوقّعات بافتراض بلُوغ معدّل سعر البرميل 80 دولارا خلال سنة 2027، برغم جُنوح معظم الهيئات نحو التّرفيع. واستنادا على فرضيّة الحكومة سيبلغ دعم المحروقات حوالي 7.1 مليار دينار. وفي إطار الحوكمة الرّشيدة كان من الأجدر على الحكومة اعتماد معدّل سعر البرميل للسّنة الحاليّة في إعداد ميزانيّة 2027، في سياق عالمي يتّسم بدرجة عالية من عدم اليقين. وهذا يستوجب على الدّول المورّدة للطّاقة ومحدودَة الامكانيّات اتّباع ميزانيّة حذرَة عبر التّقليل من تقدير الإيرادات المتوقّعة والمبالغة في تقدير النّفقات المحتملَة بهدف التحوّط ضدّ عدم اليقين الاقتصادي، ومن أجل تجنّب اختلال مالي إضافي على المدى الطّويل وتقليل مخاطر المبالغة في النموّ واستصغار العجز. غير أنّ الحكومة التّونسيّة تعكس من خلال الإفراط في تفاؤلها أنّها تشتغل على الدّعاية الاقتصاديّة على المدى القصير وليس على استدامة الاقتصاد الكلّي
وللتّذكير استندت الحكومة في ميزانيّة العام 2026 على فرضيّة سعر البرميل بـ63.3 دولارا، فيما ينتظر أن يبلغ معدّل سعر النّفط من نوع البرنت لهذا العام 92.8 دولارا. واللاّفت للانتباه أنّه وبرغم الفارق الملحوظ في السّعر بالتّوازي مع ارتفاع كلفة الشّحن والتّأمين، لم تُراجِع الحكومة فاتورة الدّعم في تحيين توقّعاتها بشأن تنفيذ ميزانيّة العام الحالي والتي بقيت في مستوى يقارب 5 مليار دينار على الرّغم من مرور 8 أشهر على الصّدمة النّفطيّة وانفلات أسعار الطّاقة. وتبدو هذه الفترة كفيلة بظهور آثار تغير الأسعار في عقود التّزويد طويلة الأمد، مع الإشارة إلى أنّ كلّ زيادَة بدولار في سعر البرميل ترفع نفقات دعم المحروقات بـ172 مليون دينار. وفي ظلّ غياب المعلومة ربّما ستُبقِي الحكومة حاجيات الدّعم التّكميليّة للعام الحالي في شكل متخلّدات بالذمّة لصالح كلّ من الشّركة التّونسيّة لصناعات التّكرير والشّركة التّونسيّة للكهرباء والغاز
تطوّر محدود للموارد الذّاتيّة
تبلغ جملة مداخيل الميزانيّة لسنَة 2027، 54.28 م.د، أي بنسبة نموّ تساوي 3.2% مقارنة بالعام الجاري. وتُمثّل المداخيل الجبائيّة 91.4% من مجمل إيرادات الميزانيّة والتي تمّ تقديرها بـ 49.6 م.د أي بتطوّر ناهز 4.7%. ومنطقيّا لا يمكن تحصيل هذا الحجم المستهدف من الإيرادَات بسبب تضخيم نسبة النموّ المتوقّعة للعام القادم، وهذا أيضا ينطبِق على الضّغط الجبائي الذي تتوقّع الحكومة بلوغه، في مستوى 25% من النّاتج المحلّي الإجمالي، لكنّه سيكون أعلى من ذلك بنقطة أو نقطتين بفعل شبه استحالة تحقيق 3.1% كنسبة نموّ. ويكشف مستوى الضّغط الجبائي عند اقترانه بحجم تطوّر نفقات الميزانيّة وتخصيصاتها مواصلة السّلطة التّنفيذيّة اعتمَاد ميزانيّة انكماشيّة أو تقشفيّة مُقيّدَة بمحدوديّة الموارد الذّاتيّة انحسَار إمكانيّات التّموي
حَافظَت المداخيل الجبائية على هيكلتها التقليدية، مع استمرار تفوّق الأداءات غير المباشرَة -التي ستبلغ 28.69 مليار دينار- على الأداءات المباشرة المقدّرة بـ20.91 مليار دينار. وتختلِف ديناميكيّة النموّ بين الصّنفين، إذ يُنتَظَر أن تُحافِظَ الضّرائب على الشرّكات على مستوى شبه مُستَقرّ نتيجة حالة الركّود التضخّمي، ولكن أيضا بسبب ضعف توسيع القاعدة الضرّيبية واستمرَار التهرّب والغشّ الجبائي. ويشمل ذلك أيضًا أصحاب المهن الحرّة الخاضعين للأداء على الدّخل وفق نظام التصّريح، خلافا للأجراء الذين تُقتطع الضرّائب المستوجبة عليهم مباشرة من الأجور. وتشير مختلف التّقديرات إلى أنّ نسبة التهرّب الجبائي تتراوح بين 40 و50% من مجمل الإيرادات الجبائيّة. في المقابل تُواصل الضّريبة على الدخل نموّها بوتيرة أسرع تحت تأثير القسط الثّاني من الزّيادات في الأجور الذي تضمّنه قانون الماليّة للسّنة الحاليّة بعد أن أقرّه رئيس الجمهورية بشكل أحادي
تُقرّ الحكومة في التّقرير حول مشروع ميزانيّة 2027 أنّ مُستَوى الضّغط الجبائي قَلَّصَ من قُدرتها على مواصلة تعبئة الموارد عبر الترفيع في الأعباء الجبائيّة. ورغم ذلك يتضَمّن مشروع قانون الماليّة للسنة القادمة أداءات جديدَة لصالح حساب “تنويع مصادر موارد الضّمان الاجتماعي” الذي أُحدِثَ في عام 2022. وتتمثّل هذه الأداءات في التّرفيع في معلوم الاستهلاك على مختلف أنواع المشروبَات الكحوليّة بنسبة تتراوح بين 10% و25%، إلى جانب التّرفيع في معلوم السَّفَر بـ33.3%، وهو ما يُمَثّل كلفة إضافيّة سيدفَعها المستهلك الذي يتحَمّل بالنهاية وِزر مجمل الأدات غير المباشرة. إلى جانب ذلك، وفي نفس العنوان تمّ التّرفيع في المعلوم على الألعاب والمسابقات بنسبة 20%. لا تتوفّر معطيات حول المفعول المالي لهذه الإجراءات التي ستُضاف إلى مجموعة الإجراءات الجبائيّة التي نصّ عليها قانون الماليّة للسّنة الحالية. هذا بالتّوازي مع مواصلة اقتطاع المساهمة الاجتماعيّة التّضامنيّة الاستثنائيّة. وتعكس نوعيّة الاقتطاعات لصالح الحساب المذكور أهميّة إيراداته التي يلُفّها الغموض سواء من حيث حجمها ومعايير التصرّف فيها، أو من حيث نسق التّحويل الفعلي لهذه المداخيل لصالح الصّناديق. كما أنّه بات من الواضح أنّ السّلطة تفتقد لأيّ استراتيجيّة تؤمّن استدامة الصّناديق باستثناء الالتجاء للإجراءات السّهلة والتّرقيعيّة والظّرفيّة التي لا تحلّ المشاكل الهيكليّة
في جانب آخر، تتوقّع الحكومة تحصيل موارد ذاتيّة غير جبائيّة لا تتعدّى 4.33 م.د، منها 1.438 م.د متأتيّة من عائدات مساهمات الدّولة، وأساسا من مرابيح البنك المركزي أوّلا والمؤسّسة التّونسيّة للأنشطة البتروليّة ثانيا. إلى جانب ذلك سيتمّ تحصيل 1.211 م.د في شكل إتاوة عبور أنبوب الغاز الجزائري و658 مليون دينار متأتيّة من مداخيل تسويق النّفط. وتبقى مساهمة هذه الموارد محدودة في تمويل الميزانيّة في ظلّ استمرار المشاكل الهيكليّة للشّركات العموميّة التي تشتغل في القطاعات الرّبحيّة، ولا سيّما المشتغلة في قطاع الفسفاط، والذي كان يُساهِم في تعبئة موارد ذاتيّة للميزانيّة تتراوح بين 10 و15% قبل 2011. ضمن هذا السّياق تدّعي السّلطة في باب سياسة تعبئة الموارد مواصلة “التّعويل على الذّات” وترسيخ الاستقلاليّة الماليّة للدّولة من خلال تعزيز الموارد الذّاتية والحدّ تدريجيّا من الاقتراض رغم تواصل ارتفاع نسق التّعويل على الاقتراض فعليّا
تبلغ جملة مداخيل الميزانية 54.28 مليار دينار، باحتساب الهبات المقدّرة بـ350 مليون دينار، نحو 66% من جملة موارد الدولة المقدّرة بـ82.402 م.د. في المقابل تقاربُ موارد الاقتراض ثلث إجمالي الموارد، إذ تمثّل 32.5%، أي ما يعادل 26.722 م.د. أمّا النسبة المتبقيّة، والبالغة 1.4 مليار دينار أو 1.5% من مجمل الموارد، فتتأتّى من موارد أخرى مختلفة تشمل استخلاص أصل القروض التي تمنحها الدّولة والودائع وأرصدة الصّناديق الخاّصة بالخزينة، وهي موارد لم يقع تفصيلها في مشروع الميزانيّة
تطوّر عجز الميزانية وحجم الدين العمومي من النّاتج المحلّي الإجمالي

على هذا الأساس يُواصِل حجم دين الدّولة نسقه التّصاعدي، ومن المنتظر أن يرتفع بـ14.968 م.د، ليصل إلى 169.529 م.د في نهاية العام القادم، في مقابل 154.561 م.د للعام الحالي. وبذلك سيصعد الدّين العمومي إلى 85% من النّاتج الإجمالي المحلّي، فيما تتواصل هيكلة الدّين تغيّرها عبر توسّع حصّة الاقتراض الدّاخلي (بالدّينار أو بالعملة الصّعبة) لتبلغ 68.6%، مقابل تراجع مَنَاب الاقتراض الخارجي ليبلغ 31.4%
في هذا السّياق، تمّ ضَبط موارد الاقتراض الدّاخلي في حدود 19.845 م.د، منها 8.645 م.د في شكل سندات خزينة موجّهة للسّوق الماليّة المحليّة، فيما سيتمّ تعبئة بقيّة المبلغ المقدّر بـ9.8 م.د عن طريق الاقتراض من البنك المركزي عبر آليّة التّسهيلات دون فائدة، التي تُسدّد على 15 سنة منها 3 سنوات إمهال. جدير بالذّكر أنّ الحكومة تلجأ للاقتراض من البنك المركزي للسّنة الرّابعة على التّوالي، وتقريبا وفق نفس شروط الإقراض ودون ضوابط اقتصاديّة، حيث يتمّ هذا في إطار الاستثناء على اعتبار أنّ النّظام الأساسي للبنك المركزي لا يُخوّل التّمويل المباشر للميزانيّة
أمّا موارد الاقتراض الخارجي فقد تمّ ضبطها في حدود 6.877 م.د، معظمها في شكل قروض متعدّدة الأطراف، ومن المؤسّسات الدّائنة التّقليديّة. في الأثناء تواصل القروض الثّنائيّة تقلّصها بشكل لافت، حيث يتضمّن مشروع ميزانيّة 2027 قرضا وحيدا ومحدود الحجم (34 مليون دينار) من الوكالة الفرنسيّة للتّنمية كان مبرمجا لدعم ميزانيّة العام الجاري لكن تمّ ترحيله للعام القادم. وبذلك تكون ميزانيّة العام الحالي خالية من أيّ قرض ثنائي، فيما تضمّنت ميزانيّة 2025 قرضين محدودين بـ41 مليون دينار موزّعة على كلّ من الوكالة اليابانيّة والوكالة الفرنسية. ويذكر أنّ آخر قرض ثنائي سياسي تحصّلت عليه تونس كان من إيطاليا بمبلغ 168 مليون دينار وذلك في عام 2024 على إثر توقيع مذكّرة التّفاهم حول الهجرة غير النّظاميّة. في هذا الصّدد يُقرأ تضاؤل القروض الثّنائيّة كمّا ونوعا على الأغلب على ضوء العزلة الدّوليّة للنّظام الحالي. أمّا اللاّفت للانتباه حقّا فهو الإصرار على العودة للسّوق الماليّة العالميّة بحثا عن تعبئة 2.589 م.د عبر إصدار قرضين رقاعيّين في شكل اكتتاب خاصّ ومباشر، وذلك على الرّغم من الفشل في تعبئة المبلغ الذي تمّت برمجته في ميزانيّة السّنة الحالية، والذي ناهز 1.375 م.د. مع العلم أنّ آخر قرض تحصّلت عليه تونس من السّوق الماليّة كان في سنة 2019. ويدلّ ذلك على الصّعوبات التي تكَابدُها الحكومة لتعبئة موارد اقتراض خارجيّة في ظلّ الضغوط المسلّطة على مخزون العملة، بخاصّة وأنّ الفشل في تحصيل تلك الموارد يتمّ تعويضه عبر الاقتراض الدّاخلي بالعملة الصّعبة
خدمة الدّين العمومي بين 2024 و2027 (بحساب المليون دينار)
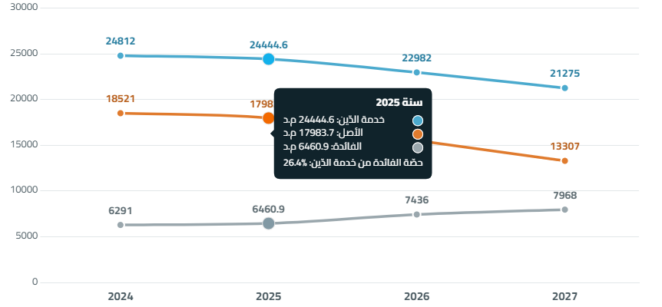
في جانب آخر، من المنتظر أن تَبلغ خدمة الدّين للعام المقبل (الأصل والفائدة) 21.275 مليار دينار، ما يمثّل قرابة 11% من إجمالي النّاتج المحلّي، موزّعة بين 13.307 م.د كأصل للدّين و7.968 م.د كفائدة سيتمّ سدادها كليّا، وكالعادة من موارد الاقتراض. وتُبرِز بيانات الميزانيّة تراجع نسق استحقاقات أصل الدّين العمومي، فيما تشهد الفائدة نسقا تصاعديّا مدفوعَةً بصعود ملحوظ للفائدة الموظّفة على الاقتراض الدّاخلي، والذي سيرتفع خلال العام المقبل بـ11.5%، ليبلغ 6.535 م.د، عكس الفائدة الموظّفة على الاقتراض الخارجي التي تُواصل تراجعها لتبلغ 1.433 م.د بنسبة تراجع تساوي 8.9%. ويعود هذا النّسق إلى الصّعود المتواصل لحصة الاقتراض الدّاخلي من إجمالي الدّين العمومي والأهمّ من ذلك ارتفاع كلفته. وتتّضح هذه الكلفة عند استثناء قروض البنك المركزي من حركة سعر الفائدة لأنّها تخضع لنسبة فائدة صفريّة. وتكشف هذه الدّيناميكيّة سُوء حوكمة الدّين العمومي التي انتهجتها السّلطة الحالية، إذ أدّت خيارات التّمويل إلى تفاقم مديونيّة الدّولة ورفع كلفتها دون أن يقابل ذلك مردود إقتصادي. أمّا بقيّة موارد الاقتراض فسيقع توجيهها لتغطية العجز الهيكلي للميزانيّة الذي سيتوسّع بـ1.2% ليصل إلى 7.5%من إجمالي النّاتج المحلّي، أو ما يعادل 14.965م.د
تشير مجمل بيانات الميزانيّة إلى دخول الماليّة العموميّة في وضعية يمكن توصيفها بالجدار المالي ، وهي حالة انسداد ميزانيّاتي تتّسم بتقلّص هامش المناورة الماليّة للدّولة تحت ضغط تزامن العجز المرتفع وتراكم المديونيّة ومحدوديّة القدرة على تعبئة موارد إضافيّة. يؤدّي ذلك إلى تقلّص الحيّز المالي للإنفاق واعتماد التقشّف على المدى الطّويل، فيما تحصر الحكومة جهودها في تغطية النّفقات الثّابتة والطّارئة والإدارة المحاسبيّة للميزانيّة. في المقابل، يواصل رئيس الدولة وعودَه بتوسيع الإنفاق وتحسين الأوضاع الاقتصادية والاجتماعية، وهذا تناقض بين خطاب توسيع الإنفاق والحيّز المالي المتاح فعليّا، وهو ما سَنعود إلى تفصيله في مقال لاحق يتناول تخصيصات الإنفاق العمومي والتوجهات السياساتيّة للميزانية
المصدر: المفكّرة القانونيّة