
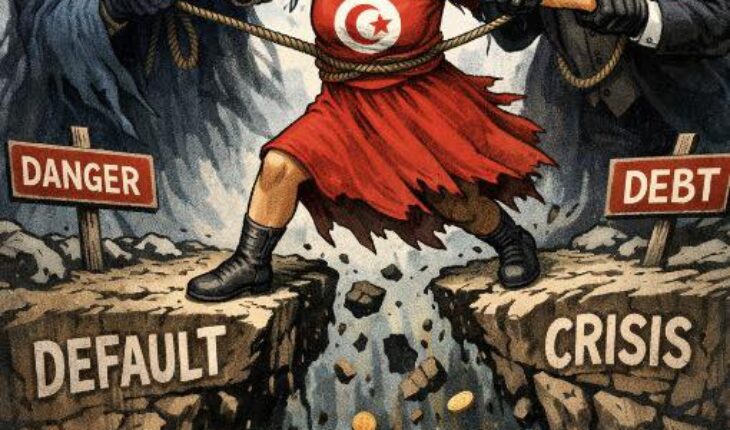
La semaine qui vient de s’achever a vu Fitch Ratings, S&P et Moody’s traiter de l’économie tunisienne en termes inquiétants, sanctionnés par des notes en baisse, des rapports négatifs, maintenant ses appréciations dans des zones de hauts risques de défaut. Mais, en Tunisie, le silence des medias et des economistes du pays est total. Rien, vraiment rien…
On traite ci-dessous de ces rapports et on commence par Country Risk – Executive Summary: Tunisia de S&P Global Market Intelligence, 7 mars 2026, avant de passer aux documents de Fitch Ratings et de Moody’s.
Pendant que les médias tunisiens s’extasient sur des « Chriket Ahlia » , des inaugurations d’usines de câbles, des festivals folkloriques et des promesses budgétaires recyclées, un document beaucoup plus sérieux circule dans les milieux financiers internationaux.
Il s’agit du rapport mensuel Country Risk – Executive Summary: Tunisia, publié par S&P Global Market Intelligence en mars 2026. Trente-neuf pages d’analyse froide, technique, parfois brutale, qui évaluent la capacité de la Tunisie à honorer ses engagements financiers et à maintenir une stabilité économique minimale.
Et le diagnostic est sans appel : le risque de défaut de la Tunisie est désormais élevé et structurel. Le rapport attribue au pays un score de 65/100 en risque de défaut à moyen terme, niveau qui correspond à une zone où les États ne s’effondrent pas nécessairement brutalement, mais s’épuisent progressivement jusqu’à l’asphyxie financière.
Autrement dit : une lente descente.
Mais pendant que les analystes internationaux dissèquent ces fragilités, les journalistes et économistes du Bled continuent de commenter les conférences de presse ministérielles comme s’il s’agissait de vérités économiques.
Or ce rapport de S&P arrive dans un contexte déjà alarmant :
– Moody’s a maintenu la Tunisie dans la catégorie Caa1, zone de risque extrême.
– Fitch Ratings a dégradé plusieurs banques tunisiennes la semaine précédente.
– et les marchés financiers continuent de considérer la dette tunisienne comme hautement spéculative.
Trois signaux rouges en moins de dix jours. Mais silence radio de la part des journalistes et journaux tunisiens.
1- Une économie engluée dans la stagflation
La première inquiétude majeure identifiée par S&P concerne la stagnation chronique de l’économie tunisienne. La croissance économique tourne autour de 1 à 2 % par an, un rythme insuffisant pour absorber la croissance démographique, réduire le chômage ou stabiliser les finances publiques. L’inflation varie de 5 à 7%.
Dans ces conditions, la dette publique augmente mécaniquement, tandis que les recettes fiscales stagnent.
Cette croissance anémique est aggravée par une transformation structurelle préoccupante : l’économie tunisienne se désindustrialise lentement, tandis que les services prennent une part croissante du PIB.
Résultat : moins de productivité, moins d’exportations industrielles et davantage de dépendance aux revenus extérieurs comme le tourisme ou les transferts de la diaspora.
Mais dans les plateaux télévisés tunisiens, on continue de commenter les chiffres trimestriels en termes nominaux comme s’ils reflétaient une dynamique réelle.
2- Une dette publique qui devient ingérable
Deuxième vulnérabilité majeure : la dette publique et le déficit budgétaire. La dette de l’État dépasse désormais 80 % du PIB, avec des besoins de financement très élevés chaque année.
Le problème n’est pas seulement le niveau de la dette, mais la structure des dépenses publiques.
Selon plusieurs analyses convergentes les : salaires publics, les subventions et les services de la dette absorbent près de 90 % des recettes fiscales.
Autrement dit, l’État tunisien dépense presque tout ce qu’il collecte simplement pour survivre. Il ne reste presque rien pour investir. Ce n’est plus une politique économique. C’est une gestion de survie.
3- L’isolement financier international
Troisième fragilité : la Tunisie s’est progressivement coupée des marchés financiers internationaux. Le refus d’un programme avec le Fonds monétaire international (FMI) a compliqué l’accès aux financements extérieurs.
Conséquence : les emprunts deviennent plus chers, les investisseurs se retirent et l’État se finance de plus en plus auprès des banques locales et de la Banque centrale.
Mais ce mécanisme crée un cercle vicieux. Plus l’État emprunte localement, plus il assèche le crédit pour les entreprises, ce qui ralentit encore la croissance. C’est exactement ce que les économistes appellent un effet d’éviction financier.
Mais allez expliquer cela à certains commentateurs économiques des medias, ou à ces économistes verbeux qui perfèrent parler de la déglobalisation, en recyclant les discours de l’économie politique à la mode à Paris. Des économistes qui confondent encore déficit budgétaire et balance commerciale.
4- Un système économique dominé par l’État
Quatrième vulnérabilité : la structure même de l’économie tunisienne. Le rapport souligne un modèle économique caractérisé par :
• un secteur public hypertrophié
• des entreprises publiques déficitaires
• des subventions massives
• et une forte influence syndicale sur les politiques économiques. 
Les subventions à elles seules représentent plus de 7 % du PIB, ce qui pèse lourdement sur les finances publiques. 
Dans ce système, la réforme économique devient politiquement explosive. Mais l’absence de réforme devient économiquement suicidaire. La Tunisie est donc coincée dans une zone d’immobilisme structurel…paralysant.
5- Une fragilité institutionnelle croissante
La cinquième vulnérabilité identifiée par S&P concerne les institutions et la gouvernance économique.
Depuis plusieurs années, la concentration du pouvoir politique et l’instabilité institutionnelle ont renforcé l’incertitude pour les investisseurs. Les arrestations d’hommes d’affaires, les enquêtes pour corruption et les tensions avec les partenaires internationaux ont alimenté un climat de méfiance. Or l’investissement étranger est déjà faible : à peine 1,5 % du PIB.
Dans une économie émergente, c’est extrêmement bas. Et cela signifie une chose simple : les investisseurs préfèrent aller ailleurs.
6- Le silence assourdissant des médias économiques
Et c’est peut-être là le plus grand paradoxe. Ce rapport existe. Il circule. Il est analysé dans les banques, les fonds d’investissement et les institutions internationales.
Mais dans les médias tunisiens ? Rien. Ou presque rien.
Les mêmes journalistes qui passent des heures à commenter la météo politique et les statistiques basiques de l’INS, ignorent des documents de 100 à 250 pages produits chaque mois par les agences de notation et les institutions internationales au sujet de la Tunisie.
Pourtant ces rapports sont ceux qui déterminent réellement la perception du pays par les marchés. Ils influencent : le coût de la dette, l’accès au financement, les investissements et la stabilité financière.
Mais dans le paysage médiatique tunisien, l’économie reste souvent traitée comme une rubrique folklorique.
On confond : millions et milliards, dettes et dons, croissance nominale et réelle, taux d’intérêt composé et taux d’intér^t nominal, entres autres confusions.
Et pendant que les débats tournent en rond, les agences de notation continuent d’évaluer froidement le risque de défaut du pays.
7- Une lente dérive
Le rapport de S&P n’annonce pas un effondrement brutal. Il décrit quelque chose de plus inquiétant : soit une lente dérive vers la fragilité financière permanente.
Un pays peut survivre longtemps dans cette zone grise.
Mais à chaque choc — hausse des taux d’intérêt, crise énergétique, choc politique — le système peut basculer.
Et c’est précisément ce que les agences de notation surveillent. La question n’est plus de savoir si la Tunisie est fragile. La question est de savoir combien de temps encore cette fragilité pourra être ignorée.
Moktar Lamari , E4T

Screenshot