

Hier, la Tunisie a remboursé un eurobond de 700 millions d’euros. Les autorités y voient une nouvelle preuve de la résilience de l’économie tunisienne.
Mais la véritable question n’est pas de savoir si la Tunisie rembourse sa dette — elle le fait. La vraie question est de savoir comment.
Cette échéance illustre un mécanisme de financement en deux temps :
• Le Trésor couvre ses besoins de trésorerie grâce à une avance de la Banque centrale de Tunisie, les recettes budgétaires étant insuffisantes.
• Il utilise ensuite ces dinars pour acheter les euros nécessaires… auprès de la BCT.
• Pour reconstituer ses réserves en devises, la Banque centrale s’appuie en partie sur de nouveaux emprunts extérieurs, notamment auprès d’Afreximbank et du Fonds monétaire arabe.
Grâce à ce mécanisme, les réserves de change demeurent proches de 100 jours d’importation, donnant l’image d’une stabilité financière.
Mais une partie des ressources mobilisées pour rembourser la dette extérieure provient de nouveaux emprunts, et non des devises générées par les exportations, le tourisme ou les transferts des Tunisiens résidant à l’étranger.
Le maintien des réserves est certes important. Mais, à lui seul, il ne suffit pas à démontrer la résilience d’une économie. La véritable question est de savoir si le pays produit suffisamment de devises grâce à son économie réelle pour assurer durablement le service de sa dette extérieure.
J’explique ci-bas en détail ce mécanisme
On entend souvent les autorités se féliciter de la résilience persistante de l’économie tunisienne, qui permettrait au pays de continuer à honorer sa dette extérieure sans difficulté.
En temps normal, le remboursement de la dette extérieure est une opération technique, sans portée événementielle particulière : elle figure déjà dans le budget et dans la Loi de Finances, votée par le Parlement. Il n’y a donc, a priori, aucune raison de s’en féliciter — ni de s’en inquiéter outre mesure.
Le problème, c’est que le discours des autorités n’est pas complet : il occulte une réalité dont on préfère ne pas parler.
Le règlement, aujourd’hui 15 juillet, de l’eurobond de 700 millions d’euros offre une bonne occasion d’expliquer, simplement, comment la Tunisie s’y prend réellement pour rembourser sa dette extérieure — et d’apprécier, en connaissance de cause, ce qu’il faut penser de cette prétendue « résilience ».
Le Trésor n’a pas l’argent
Normalement, l’État collecte des impôts et des recettes pour payer ses dépenses, y compris le remboursement de sa dette. Mais la Tunisie n’y arrive pas : le déficit du budget atteint 11 milliards de dinars cette année. Pour combler ce trou, l’État a obtenu une avance de 11 milliards de dinars de la part de la Banque Centrale de Tunisie, votée dans le budget 2026.
Concrètement, le Trésor n’a pas de dinars dans ses caisses. Ce qu’il a, c’est cette avance. Le Trésor en a déjà utilisé 1,7 milliard de dinars sur les 11 milliards disponibles, au 20 juin 2026. Le reliquat s’élève à 8,8 milliards de dinars.
Il faut bien comprendre ce que sont ces dinars : ce ne sont pas des recettes gagnées par le pays (impôts, exportations, tourisme). Ce sont des dinars créés par la Banque Centrale pour prêter à l’État, tout simplement parce que l’État ne collecte pas assez pour couvrir ses propres dépenses.
Ces dinars servent à acheter les euros… auprès de la même banque centrale
Voici l’étape qui ferme la boucle. Avec les dinars empruntés à la BCT, le Trésor va acheter des euros — auprès de la BCT elle-même — pour payer les 700 millions d’euros de l’eurobond.
Autrement dit : la Banque Centrale prête des dinars au Trésor, puis reprend ces mêmes dinars en échange de devises pour que l’État puisse rembourser sa dette extérieure. Ce n’est donc pas un pays qui exporte, qui attire des devises, ou qui a gagné de quoi payer sa dette. C’est la Banque Centrale qui finance les deux bouts de l’opération : le déficit de l’État, et le remboursement de sa dette.
Et la BCT, où trouve-t-elle ses euros ?
Reste une question : la BCT ne fabrique pas des euros comme elle fabrique des dinars. Elle doit les prendre dans son stock de réserves, ou les faire entrer par un autre moyen.
C’est là qu’interviennent, presque au même moment, deux emprunts que la BCT a elle-même contractés à l’étranger : 500 millions de dollars auprès d’Afreximbank fin juin, et une première tranche d’environ 104 millions de dollars auprès du Fonds Monétaire Arabe (FMA), dont l’accord a été signé le 7 juillet pour un montant total de 312 millions de dollars.
Ces emprunts ne financent ni routes, ni hôpitaux, ni usines. Ils servent uniquement à regonfler les réserves de devises de la BCT, juste avant l’échéance du 15 juillet. Le calendrier n’est pas un hasard : les entrées d’argent (Afreximbank + FMA) sont organisées pour tomber au même jour que la sortie d’argent (le remboursement de l’eurobond).
Le résultat en chiffres
Hypothèses de change retenues : EUR/TND ≈ 3,372 ; USD/TND ≈ 2,9586.
Opération Montant devise Contre-valeur MDT Sens
Remboursement Eurobond 2019 700 M EUR 2 360,4 − (sortie)
Tirage Afreximbank 500 M USD 1 479,3 +(entrée)
Tirage FMA — 1ère tranche ≈ 104 M USD 307,1 + (entrée)
Avoirs en devises Montant MDT Jours d’importation Date
Avant les 3 opérations 25 130,0 ≈ 99,8 j 10/07/2026
Après les 3 opérations 24 556,0 ≈ 97,5 j 15/07/2026
Base retenue : coût journalier d’importations de 251,78 MDT/jour (dernier ratio avoirs/jours communiqué par la BCT).
Ce que cela veut dire
Le chiffre affiché — autour de 97-98 jours d’importations — reste proche du seuil symbolique de 100 jours. C’est ce qui permet aux autorités de continuer à parler de « résilience ».
Mais ce chiffre stable cache un montage précaire, en deux étages :
1. Côté Trésor : l’État ne rembourse pas avec ses propres recettes, mais avec une avance de la BCT — donc avec de la création monétaire.
2. Côté BCT : la Banque Centrale ne paie pas non plus avec des devises gagnées par l’économie réelle (exportations, tourisme, transferts des Tunisiens à l’étranger), mais avec de nouveaux emprunts extérieurs contractés spécialement pour l’occasion.
Autrement dit, la Tunisie rembourse sa dette extérieure… en s’endettant à nouveau, à la fois en dinars et en devises, pour maintenir l’apparence d’une stabilité qui ne repose sur aucune ressource propre du pays.
Le maintien du chiffre « autour de 100 jours » n’est donc pas la preuve d’une économie résiliente. C’est la preuve d’un montage financier de plus en plus sophistiqué, qui permet de repousser dans le temps un problème structurel : le pays ne gagne pas assez de devise.
*********
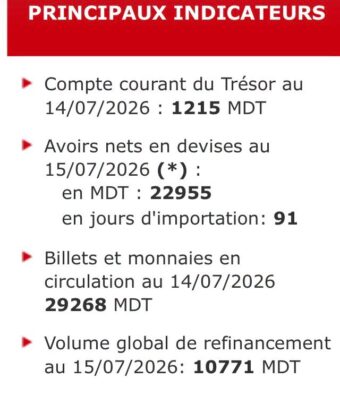
Mise à jour : Dans mon article « Comment la Tunisie rembourse sa dette extérieure », j’avais formulé une hypothèse technique raisonnable : les emprunts contractés auprès de l’Afreximbank et du Fonds Monétaire Arabe serviraient à neutraliser l’impact du remboursement de l’Eurobond de 700 millions d’euros, afin de maintenir les réserves autour de 100 jours d’importation.
Cette lecture supposait une stratégie active de gestion de liquidité : la BCT aurait anticipé la ponction sur les réserves et mobilisé les lignes de crédit pour éviter une chute brutale.
Or, les données montrent que cette stratégie n’a pas été mise en œuvre.
Les réserves ont reculé jusqu’à 91 jours, ce qui signifie que les tirages n’ont pas été effectués ou qu’ils ont été différés.
L’hypothèse était donc trop généreuse : la BCT n’a pas utilisé ces financements comme instrument de stabilisation immédiate.
Sadok Rouai , ancien haut cadre de la BCT et ancien conseiller auprès du conseil d’administration du FMI
Screenshot