
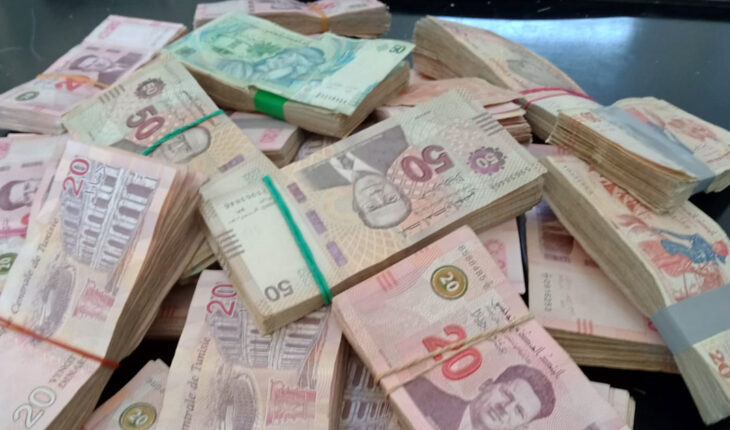
1. Aujourd’hui, le véritable signal d’alerte dans l’économie tunisienne n’est pas seulement le déficit budgétaire ou la croissance faible. C’est l’envolée spectaculaire des transactions en monnaie liquide, qui ont atteint un niveau record estimé à 27,5 milliards de dinars circulant en dehors des circuits organisés.
2. Ce chiffre n’est pas anodin. Il traduit une expansion massive des paiements en espèces, au détriment des transactions bancarisées et traçables. Les conséquences économiques sont profondes.
3. D’abord, un tel volume de liquidités hors circuit formel réduit mécaniquement l’assiette fiscale. Lorsque les transactions échappent au système bancaire, elles deviennent plus difficiles à tracer, ce qui favorise l’économie informelle et affaiblit les recettes de l’État. Le premier perdant est donc le Trésor public, déjà sous pression budgétaire.
4. Ensuite, cette situation affecte directement la liquidité bancaire. Moins d’argent déposé dans les banques signifie moins de ressources disponibles pour financer l’investissement privé. Or, le rôle fondamental du système bancaire est de transformer l’épargne en crédit productif. Lorsque les liquidités se concentrent en dehors du circuit bancaire, la capacité des banques à soutenir les entreprises, notamment les PME, se contracte. Cela freine l’investissement, ralentit la croissance et pèse sur l’emploi.
5. À cela s’ajoute un enjeu monétaire : une masse importante de cash circulant hors du système complique la régulation par la banque centrale, réduit l’efficacité des instruments de politique monétaire et peut accentuer les tensions inflationnistes.
6. La question centrale est donc : comment en est-on arrivé là ? Deux décisions législatives semblent avoir joué un rôle déterminant.
7. D’une part, la nouvelle loi sur les chèques et la facturation électronique, introduite sans préparation suffisante du tissu économique ni renforcement préalable de l’inclusion financière, a suscité des comportements de contournement. Face à un environnement perçu comme plus contraignant, certains agents ont privilégié le recours au cash.
8. D’autre part, l’abrogation de la disposition interdisant les transactions en espèces au-delà de 5 000 dinars a levé un garde-fou essentiel contre la circulation excessive de liquidités. En supprimant ce plafond, le législateur a involontairement facilité l’expansion des paiements non traçables.
9. La réforme des instruments de paiements est certes importante, mais elle devient contreproductive si elle n’est pas accompagnée d’une vision cohérente et d’un plan d’application graduel se basant sur des études d’impact.
10. Il est urgent aujourd’hui que le Parlement réévalue ces dispositifs en associant les experts et les acteurs économiques. Car lorsqu’une économie voit la liquidité fuir le système bancaire avec des montants de plus en plus élevés, ce n’est jamais un simple détail technique : c’est un signal de fragilité structurelle.
Ridha Chkoundali